
みなさん、ライフプランシミュレーションをやっていますか?
将来の収入や支出を入力して、資産がどのように変化するのかを試算する。
老後資金が足りるのか、いつFIREできるのかを考えるのは、なかなか楽しいものです。
特に投資を考慮すると、将来の資産が大きく増える結果が出ることもあります。
ぐふふふ……。
でも、その試算に使っている投資リターンは、本当に妥当でしょうか?
「長期投資なら年率4%くらいで運用できるはず!」
そんな想定でライフプランを計算していませんか?
平均年率4%で運用できると仮定すれば、資産は計算どおりに増えていきます。
しかし、実際の投資では毎年同じリターンが得られるわけではありません。
大きく増える年もあれば、資産が減る年もあります。
平均リターンが同じでも、運用結果によって将来の資産は変わります。
この記事では、投資リターンだけでなく、リスク(標準偏差)も考慮してライフプランをシミュレーションする方法を紹介します。
FIREの実現可能性や老後資金の不足リスクが気になっている方は、ぜひ最後までご覧ください。


この記事で分かること
- 投資リターンを一定としたライフプランシミュレーションの限界
- 投資リターンとリスクを考慮すると、将来の資産推移がどう変わるのか
- 1,000ケースの試算から、資産のばらつきや破綻確率を確認する方法
- FIREを実現できる時期や、老後に必要な資産を考える方法
- シミュレーションで資産が不足する結果になった場合の対応
このシミュレーターでできること
- 投資リターンとリスクを考慮した試算:入力した期待リターンと標準偏差を基に、複数の運用結果をシミュレーションします。
- 1,000ケースの資産推移を確認:平均利回りだけでは見えにくい、将来の資産推移のばらつきを確認できます。
- FIRE・老後資金の不足リスクを考える:資産の推移や破綻確率などを確認し、想定条件を変えながら比較できます。
「平均利回りで計算したら大丈夫だった。では、運用が想定どおりにいかなかったらどうなる?」
そんな疑問を、自分で条件を変えながら試算するためのExcelシミュレーターです。
価格:1,000円
最新版を以下のサービスで販売しています。
- ココナラで購入する(1,000円)
こんな方におすすめ
- 投資を取り入れたライフプランを、もう少し詳しく検証したい
- FIRE後に資産が足りなくならないか、複数のシナリオで確認したい
- 平均利回りだけの試算では、どれくらい余裕があるのか分からない
- 自分で入力条件を変えながら、将来の資産推移を試してみたい
この記事の著者
家計管理大好きブロガー
シデ(@shidebu3)
プロフィール
就職してから15年以上にわたりずっと家計簿をつけています。好きなことはゲーム、家計管理、節約、インデックス投資、アクアリウム、バスケ。日々、楽しく生きるために考え中。セルリアンが妻です。
プロフィール詳細
平均利回りだけでライフプランを計算して大丈夫?
ライフプランシミュレーションでは、将来の収入や支出を入力し、毎年の収支から資産がどのように変化するのかを計算します。
投資による運用益を考慮すれば、将来の資産が増え、老後の収支が改善する結果になることもあります。
例えば、資産を年率4%で運用できると仮定してみましょう。
毎年4%ずつ資産が増えるなら、将来の資産額を計算するのは簡単です。
ところが、実際の投資では毎年4%のリターンが得られるわけではありません。
ある年は20%増え、別の年は15%減るかもしれません。
平均的には想定どおりのリターンだったとしても、資産の推移が同じになるとは限りません。
特に、資産を取り崩しながら生活するFIRE後や老後では、運用の途中で大きな下落が起きた場合に、資産がどこまで減るのかが気になります。
「平均4%で運用できるから大丈夫!」
そう考えるだけでなく、運用結果が想定より悪かった場合に、資産がどうなるのかも確認しておきたいところです。
投資リターンにリスクを加えてシミュレーションする
想定外のケースをカバーするために、投資リターンとリスクの両方を考慮して、ライフプランを計算してみます。
今回のシミュレーターでは、入力した投資リターンと標準偏差を基に、正規分布に基づく乱数から毎年のリターンを生成します。
その計算を1,000ケース繰り返し、それぞれのケースで生涯の資産推移を計算します。
すると、同じ収入・支出・投資条件でも、将来の資産推移が異なる複数の結果が得られます。

平均利回りを一定とするシミュレーションでは、基本的に資産推移の線は1本です。
上の図では赤線に相当します。
一方、リスクを考慮したシミュレーションでは、資産が大きく増えるケースもあれば、資産が減っていくケースも出てきます。
例えば、次のような疑問を検討できます。
- 想定より運用結果が悪かった場合、何歳ごろに資産が不足しそうか
- 100歳まで資産が不足しないケースはどれくらいあるか
- 50歳、60歳、70歳時点で、どれくらいの資産を確保しておくとよさそうか
- 生活費やインフレ率を変更すると、破綻確率はどう変わるか
- いつFIREできそうか、資産だけで何年生活できそうか
もちろん、1,000ケースの結果が未来を予言しているわけではありません。
それでも、平均利回りだけで計算した1本の資産推移では見えなかった可能性を確認できることには意味があります。
このシミュレーターで確認できること
本シミュレーターでは、資産の推移だけでなく、生活費や年金、インフレ、投資条件などを入力し、さまざまな角度からライフプランを検証できます。
投資リターンと資産のばらつき
投資条件を入力すると、1,000ケースの運用結果から資産の推移を確認できます。
グラフでは、1,000ケースすべてを一度に表示するのではなく、見やすさを優先して任意の100ケースを表示します。

資産が増え続けるケースだけでなく、途中で大きく減るケースも確認できます。
また、50歳、60歳、70歳、80歳、90歳、100歳時点の資産分布をヒストグラムで表示します。
将来の資産がどのあたりに集中しているのか、資産が大きく増えるケースや不足するケースがどの程度あるのかを把握するための機能です。
破綻確率と老後に必要な資産
30歳から100歳までの各年齢について、シミュレーション上の破綻確率、資産の平均値や中央値、下位25%位置の資産額などを確認できます。
また、50歳、60歳、70歳時点で必要となる資産の目安も表示します。

資産が不足するケースでは、途中の年齢でどれくらい資産を確保しておく必要があるのかを検討できます。
ただし、これらは入力した条件と計算モデルに基づく推計です。
実際の人生で資産が不足する確率を、そのまま正確に示すものではありません。
FIREの実現可能性
資産額と生活費から、FIREした場合に資産だけで何年生活できそうかを確認できます。
30歳、40歳、50歳、60歳、70歳、80歳、90歳、100歳といった節目で、生活可能年数や資産の状況を確認できるため、いつまで働く必要がありそうかを考える材料になります。

生活費の25倍の資産があればFIREできる、といった目安だけで判断するのではなく、自分の資産・生活費・投資条件を入力して検討できます。
ただし、将来の運用成果は保証されません。
試算結果はFIREの可否を断定するものではなく、判断材料のひとつとして活用してください。
ライフプランシミュレーターの主な機能
投資リスクの計算以外にも、ライフプランに必要な収入や支出を入力する機能を用意しています。
| 分類 | 主な機能 |
|---|---|
| 収入 | 給与、昇給率、臨時収入、年金の推計 |
| 支出 | 生活費の項目別インフレ率、子ども関連費用、イベント支出 |
| 投資 | 期待リターン、標準偏差、投資条件を変更する時期 |
| 資産分析 | 1,000ケースの資産推移、ヒストグラム、平均値・中央値・下位25%位置 |
| FIRE・老後 | 破綻確率、生活可能年数、50・60・70歳時点の必要資産目安 |
| その他 | 健康寿命・平均寿命の目安、年齢ごとの死亡率、暴落カウンター、生活費の累積推移 |
ここからは、主な機能と使い方を紹介します。
収入・支出・ライフイベントの入力
ライフプランでは、現在の生活費だけでなく、将来の収入や支出も考える必要があります。
本シミュレーターでは、子どもが生まれる年齢を入力すると、子ども関連の収支を自動反映する機能があります。
子どもは3人まで設定できます。

また、住宅購入やその他のイベントなど、あらかじめ用意した項目を選択することで、対応する支出を反映できます。
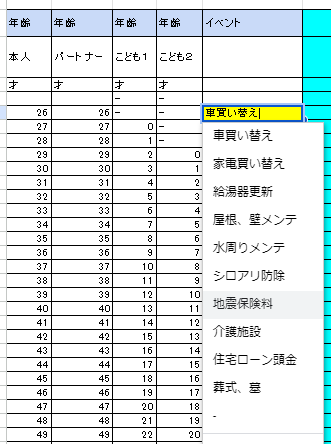
イベントの内容や金額は、元になるデータを編集して変更できます。

収入については、昇給率や臨時収入も入力できます。
収入や支出をすべて自分で年ごとに入力するだけでなく、繰り返し発生する支出や将来の変化を反映しやすくしています。
支出項目ごとのインフレ率
物価が上昇すると、同じ生活を続けるために必要な金額も増えていきます。
例えば、年間生活費が300万円でも、物価が毎年上昇するなら、数十年後に必要となる金額は300万円のままではありません。
本シミュレーターでは、支出項目ごとにインフレ率を設定できます。
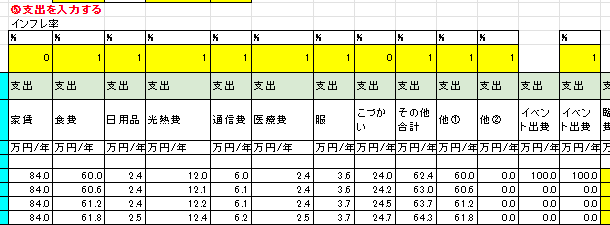
食費、住居費、レジャー費など、それぞれ異なるインフレ率を設定して、将来の支出がどう変化するかを確認できます。
インフレ率を変えると、長期間に必要な老後資金はどれくらい変わるのでしょうか。
実際に生活費やインフレ率を設定して試算した結果を紹介しています。
老後資金はいくら必要?2,000万円と2億円の差を40歳から100歳まで試算

年金の推計と収入がないケース
本シミュレーターでは、入力した収入を基に、65歳以降の年金額を推計して収入に反映する機能があります。
ただし、実際の年金額は加入歴、収入履歴、制度改定などによって異なります。
推計結果をそのまま実際の受給額と考えず、必要に応じて入力値を修正してください。
すでにリタイアしている人や、収入がない人のシミュレーションにも対応しています。
将来のある年齢から収入を0円にすることもできます。
なお、シミュレーション開始時点から収入が0円の場合、年金推計のために過去の収入を仮定する仕様があります。
年金額を正確に反映したい場合は、推計値を確認し、必要に応じて修正してください。
投資のリターンとリスクを入力する
本シミュレーターでは、投資リターンだけでなく、標準偏差も入力します。
リスク資産と無リスク資産をそれぞれ入力した場合は、その金額、リターン、リスクを基に、資産全体のリターンとリスクを計算します。
どちらか一方だけを入力して計算することもできます。

リターンとリスクを考える際には、実際の資産配分と整合性のある数値を設定することが重要です。
例えば、株式を中心に運用する場合と、現金や債券を多く保有する場合では、期待リターンも資産の値動きも異なります。
また、一定の年齢から投資条件を変更する設定も可能です。
退職後に資産配分を変える場合など、時期に応じた条件変更を試算できます。
ただし、リスクを高くすれば必ず資産が増えるわけではありません。
リターンとリスクの両方を確認しながら、ご自身の考えに沿った条件を設定してください。
幾何平均とか算術平均とかいろんな平均が登場していますが、その違いを理解するのは大変難しいので、以下のリンクを読んで自分で勉強してください。
なんかリターンとリスクが分かると幾何平均リターンが求められるそうです。
いやあ、勉強になるなあ。
なぜ短期投資はギャンブルと言われるのか?〜幾何ブラウン運動に基づく数理的説明〜
期待リターンやリスクを何を基準に設定すればよいか分からない方は、資産配分からリターンとリスクの目安を確認する以下の方法も参考にしてください。
アセットアロケーションから長期リターンのばらつきを把握し、リスクの妥当性を確認しよう!先輩インデックス投資家のお手本も紹介
効率的フロンティアと資産割合からインデックス投資のリスクとリターンを確認しよう
シミュレーション結果の見方
ここでは、結果を確認する際に押さえておきたいポイントを紹介します。
資産推移のグラフ
複数の資産推移を表示すると、同じ条件でも結果が異なることが分かります。
上に伸びている線は運用結果が良かったケース、下に伸びている線は運用結果が悪かったケースです。
平均リターンによる資産推移だけでは、こうした上振れ・下振れの幅は見えません。
ただし、表示された中で最も良いケースや最も悪いケースが、将来必ず起きるという意味ではありません。
あくまで今回のシミュレーションで生成された結果の一部です。
ヒストグラム
ヒストグラムは、資産額をいくつかの範囲に分け、それぞれに何ケースが含まれるかを示すグラフです。
資産がどの範囲に集まっているのか、上振れや下振れがどのように分布しているのかを視覚的に確認できます。
なお、資産額の表示範囲や区切り方によっては、複数のケースがひとつの区分にまとまることがあります。
ヒストグラムの見た目だけで、厳密な確率を判断しないようにしてください。
破綻確率と必要資産の目安
破綻確率は、設定した条件でシミュレーションした結果、資産が不足するケースがどれくらい生じたかを確認するための指標です。
例えば、インフレ率を高めにしたり、年金の受給開始年齢を遅らせたりすると、将来の収支は変化します。
条件を変えるたびに破綻確率や資産額がどう変化するかを比較すれば、どの条件が結果に大きく影響するかを考えやすくなります。
重要なのは、破綻確率の数字だけを見ることではありません。
資産が不足する場合、何歳ごろから不足するのか、どの条件が影響しているのかを確認することが重要です。
生活費の25倍の資産があればFIREできるのか。投資リターンやリスクを変えて取り崩しを試算した例もあります。
生活費の25倍の資産でリスクを考慮して取り崩しシミュレーション!オルカン割合ごとの破産確率も紹介
価格:1,000円
最新版を以下のサービスで販売しています。
- ココナラで購入する(1,000円)
ちょっと特殊な使い方
投資なしでシミュレーション
「投資なんておやめなさい!」という思想の方は、全部0を入力すればNo 投資でのシミュレーションが可能です。
その場合は線が一本だけになりますよ。
投資リターン、リスクを年齢に応じて変更
年齢ごとに投資のリスク、リターンを見直すこともあると思いますので、以下を変更可能としました。
- 投資条件の変更時期(ライフプランシミュレーション開始年齢から何年後か)
- 変更後のリターン、リスク
セオリーとしては、加齢とともにリスクを減らしていくのが理想です。
投資している限り暴落に遭遇することは避けられませんが、暴落しても資産は回復するはずと信じて投資を続けている方も多いと思います。
しかしながら、ジジババになってからの暴落後に時間がかかってなかなか回復しないパターンにはまり込んでしまうと、途中で資産が枯渇してゲームオーバーになる可能性もあります。
これを防ぐためにも、高齢期はリスクを小さくするのが重要です。
収入0の無職、リタイア民に対応

既にリタイア済みとか無職で収入がないという方は、自信を持って収入欄に0を入力してください。
また、将来的に無職で収入がなくなる場合は、その年齢で0を入力していただけば結構です。
気になるのは老後の年金ですが、シミュレーション開始時から既に収入0の場合は、21才から0を入力した年齢までの収入を300万円と仮定して65才以降の年金を計算します。
途中から収入0の場合は、それまでの収入に応じて年金を計算します。
収入がないのに年金が自動計算されるなんて、信じられません。
これにはおったまげですね!
性別入力による健康寿命、平均寿命を表示

老後の資産って何才まで準備すればいいんだろうという不安に襲われているあなた!
その助けとなる可能性がある健康寿命と平均寿命に着目しましょう。
健康寿命を過ぎると活動量が低下し、レジャー費を抑えられるかもしれません。
平均寿命を加味すると、少なくとも何才までの生活費を準備すればよいか検討しやすいかもしれません。
本シミュレーターでは、性別を選択することで資産推移のグラフ上にオレンジ色の線で健康寿命、緑色の線で平均寿命を示します。
これにはおったまげですね!
夫シデの祖父は健康寿命の前にさっさと亡くなったり、祖母は平均寿命以上に長生きしたりしているのですが、まあ、そんなこともありますよね。
各年齢の死亡率を表示

前述した平均寿命はあくまでも平均であり、それより長生きする人がいることも事実です。
そんな意味のない平均よりも死亡率こそ至高と言う方、お待たせしました!
破綻確率と共に死亡率を点線グラフで表示します。
8割死ぬのは90才以降と分かっていれば、少なくとも90才までの生活費が必要なことは言わなくても分かりますよね!
お金足りないから早く死にたいと思ってもなかなか死ねない現実を見ると、生きることはすなわち修行です。
これにはおったまげですね!
許容年間損失率を基にした暴落カウンターを追加(生涯暴落回数と他の世界線の暴落頻度を表示)

暴落ってなんか怖い、という漠然とした感覚ってありますよね。
でも暴落への耐性は個人によるものであり、一概には言えません。
本暴落カウンターは、ご自身の考える許容年間損失率を入力することで1000ケースの人生における暴落の回数と頻度を示します。
人生のうちに1回も暴落に遭遇しない世界線もあれば、7回も8回も暴落にぶち当たることがあるのが分かります。
でも、あらかじめ予想さえしておけば暴落だって怖くありません(怖い)。
これにはおったまげですね!
100才までの生活費の積算値推移をグラフ表示
死ぬまでに一体いくらお金があればいいのかって気になりますよね。
本シミュレーターでは、100才までのインフレ率を考慮した生活費を積算して赤線でグラフ表示します。
前述した黄色い線は、節目となる年齢(50、60、70、80、90才)において、その後の投資損失も加味した必要金額でしたが、赤線は実費となります。
すなわち赤線を超える資産ができあがったら、それ以上はお金が不要となり、リスクのある投資なんておやめなさい状態に入れるかも。
これにはおったまげですね!
厳しめの条件で試算してみる
将来の資産が十分に増える条件だけを入力しても、リスクは見えにくいものです。
そこで、条件を変えてシミュレーションし、結果の違いを確認してみましょう。
例えば、次のようなケースが考えられます。
- インフレ率を高めに設定する
- 年金の受給開始年齢や年金額を変更する
- 投資リターンや標準偏差を変える
- 退職後に収入が0円になるケースを設定する
- 生活費を増減して資産推移を比較する
ひとつの条件だけを変更し、結果がどう変化するのかを見ると、何が資産の不足につながっているのかを把握しやすくなります。
例えば、インフレ率を変えたときに必要資産がどれくらい変わるのか、運用リスクを変えたときに破綻確率や資産の分布がどう変わるのか、といった検証ができます。
条件を厳しくした結果、資産が足りないという結論になることもあります。
それは、シミュレーションが失敗したということではありません。
現時点で想定している条件では資産が不足する可能性がある、と気づけたことに意味があります。
老後資金は、インフレ率を2%と仮定するだけで必要額が大きく変わります。
インフレ率や年金の受給開始年齢などを厳しめに設定すると、ライフプランはどう変わるのでしょうか。
具体的な試算例はこちらです。
家計見直しシミュレーション|ライフプランを厳しめ条件で試算してみた
破綻する結果になった場合はどうする?
シミュレーションの結果、将来の資産が不足するケースが多くなったとしても、すぐに諦める必要はありません。
まずは、結果に影響を与えている条件を確認しましょう。
例えば、次のような対応を検討できます。
- 生活費を見直し、支出を減らす
- 退職時期を遅らせ、収入を得る期間を延ばす
- 退職後も必要に応じて収入を得る
- 年金額や受給開始時期について、実際の条件を確認する
- 資産配分や投資条件を見直し、リスクとリターンを再検討する
特に、資産が不足する結果が出たからといって、安易に高いリスクを取ることはおすすめしません。
期待リターンが高い条件でも、資産が大きく減るケースが生じる可能性があります。
支出、収入、退職時期、資産配分などをひとつずつ変更し、結果がどのように改善するのかを確認することが大切です。
シミュレーションを利用する際の注意点
ここまで紹介してきたように、投資リターンにリスクを加えると、平均利回りだけでは見えなかった資産のばらつきを確認できます。
ただし、シミュレーション結果をそのまま将来の予測として扱うことはできません。
本シミュレーターには、次のような前提や制約があります。
乱数による結果は、未来そのものではない
本シミュレーターでは、入力したリターンと標準偏差を基に、正規分布に基づく乱数を利用しています。
実際の市場では、値動きが常に正規分布どおりになるとは限りません。
極端な値動きや、過去のデータだけでは想定しにくい事態が起きることもあります。
したがって、シミュレーションで破綻確率が低かったとしても、実際の破綻リスクがその数字どおりに低いと保証されるわけではありません。
1,000ケースでは、すべての可能性を網羅できない
シミュレーションは1,000ケースを計算しますが、すべての運用結果を網羅するわけではありません。
同じ条件でも、乱数によって結果が変わる可能性があります。
結果のばらつきが気になる場合は、条件を確認したうえで再計算し、結果がどれくらい変化するかを確かめてください。
また、シミュレーションの計算回数を増やしたとしても、モデルの前提自体が現実と異なっていれば、結果が現実を正確に表すとは限りません。
リターンとリスクは、資産配分と整合させる
投資リターンや標準偏差は、保有資産の配分によって変化します。
入力する数値を変えるだけで、実際の投資リスクが変わるわけではありません。
現実の資産配分と入力条件が大きく異なっている場合、得られる試算も実態から離れてしまいます。
年金や支出も、実際の条件を確認する
年金額や将来の支出は、制度や生活環境によって変わります。
本シミュレーターの推計値は、実際に受け取る年金額や将来の支出を保証するものではありません。
可能な範囲で実際の条件を確認し、推計が難しい部分は複数のシナリオを試すことをおすすめします。
ご利用者の声
【記事更新】
— なまずん🐟20代からインデックス投資をスタート🐟 (@gameoftheweak) July 28, 2024
資産形成のために欠かせない、ライフプランシミュレーターを2つ試してみました!✨️
金融庁のはシンプルでわかりやすく、シデさん(@shidebu3)作の変態的に細かいシミュレーターは将来の破綻確率など、確率的なことまで分析できて超優秀でした💡お試しあれ!https://t.co/xVeLhOHdjl
資産運用に超重要なライフプランシミュレーション! 金融庁&シデさん作の便利な2種を紹介!
シデさんの自作ライフプランシミュレーターを試してみました。https://t.co/0hb7J9sSDh
— Hiro (@investmentLove) June 2, 2024
一定の期待リターンではなく、リターン、リスクに基づいて、毎年の投資収益、生涯収支を算出。
通常のライフプランシミュレーションより、より真実が明らかになりそうなのでトライアル利用してみます。
Hiroさんの例ってたまたまかもしれないけど、生活費の25倍の資産でのシミュレーションになってる。資産割合、リターン、リスク次第だけど絶対に破綻しないとは言い切れないのがシミュレーションで分かる。それを踏まえて今から何が出来るか考えるきっかけになるのが本シミュレーターのいいとこr(文字数 https://t.co/qqSUqkHOnr
— シデa.k.a.603号室でロックマン攻略中 (@shidebu3) June 4, 2024
シデ(@shidebu3)さんのライフプランシミュレータを使わせていただきました
— クロスパール@セミリタイア7年生 (@crosspearl01) May 24, 2024
詳細な入力をしたい方は一度試してみてはどうでしょうかhttps://t.co/WN7V3eWXJI
シデさんのライフプランシュミレーションをやってみました❣️いつも使っているライフプランシュミレーションは、投資リターンが一定に増加するパターンのみ。@cerulean_g 投資リターンにリスク(標準偏差)を考慮しFIRE実現可能性、破綻確率を把握しよう! https://t.co/IAhNcePl0S
— うさこ🍒 (@skyblue_world99) August 4, 2024
まとめ:平均利回りだけでなく、資産が減るケースも確認しよう
ライフプランシミュレーションで投資を考慮すると、将来の資産が増える結果になることがあります。
しかし、投資リターンは毎年一定ではありません。
平均利回りだけで計算した場合、資産が大きく減るケースや、想定より厳しい将来の収支が見えにくくなります。
今回紹介したシミュレーターでは、投資リターンと標準偏差を考慮し、1,000ケースの資産推移を計算します。
資産推移のグラフやヒストグラム、破綻確率、FIRE後の生活可能年数などを確認することで、将来の資産が不足する可能性や、条件による結果の違いを考えられます。
もちろん、シミュレーションは未来を確実に予測するものではありません。
それでも、楽観的な条件だけでなく、厳しめの条件も試してみることで、将来に向けた備えを考える材料になります。
FIREを目指す方も、老後資金が足りるか気になっている方も、平均利回りだけで安心せず、資産が減るケースも含めて検討してみてはいかがでしょうか。
資産が増える未来だけでなく、減る未来も試算する。
それが、ライフプランシミュレーションをより深く活用するための第一歩です。
価格:1,000円
最新版を以下のサービスで販売しています。
- ココナラで購入する(1,000円)
ご利用前にご確認ください
このシミュレーターはWeb版Excelでの利用を想定しています。
操作性の面から、パソコンや大画面モニターでの利用をおすすめします。
Googleスプレッドシートでも開けますが、動作が非常に遅くなるためおすすめしません。
スマートフォンでは文字が小さく、操作しにくい場合があります。
また、シミュレーションは入力条件に基づく試算であり、将来の運用成果や資産の維持を保証するものではありません。
結果を予測として断定するのではなく、条件によって将来像がどう変わるかを考えるためにご利用ください。
購入前に操作感を試したい方へ
「有料なのに思っていたものと違ったら嫌だな」という方のために、無料の体験版も用意しています。
体験版は旧版(revision4相当)で、最新版のすべての機能は含まれていません。あくまで操作感を試すためのものとしてご利用ください。
読み取り専用で開きますので、ご自分のローカルストレージやクラウドへ保存した後で操作してみてください。
体験版はこちら!
有料なのに思ってたのと違ったら嫌だなあとか、どんな感じかちょっと触ってみたいという方もいるかもしれません。
そんな方のために体験版を用意しました。
体験版は旧版でありrevision4相当です(詳細は改訂履歴をご覧ください)。
気に入った方や投げ銭したい方は有料の最新版もお試しください!
エクセルで自分でライフプラン表を作ってみたい方は、ライフプランシミュレーションのエクセル版(無料公開)もあります。
まず無料版で収支の流れを掴んでから、有料版でリスクまで見る流れがおすすめです。
エクセルはめんどくさい、時間がないという方は、無料で遊べるドパライフで年齢・資産・生活費を入れて手軽にゲーム感覚で数秒で確認できますよ。
無料で遊べるライフプランシミュレーション【ドパライフ】はここから遊べます!(別画面で開きます)
この記事が参考になりましたら、応援クリックしていただけるとうれしいです。

改訂履歴
revision1
- 臨時収入が収入合計に加算されていないミスを修正
- 計算ケースを50から100ケースに増加
(グラフは線100本までしか対応してないっぽい。打ち止め) - 年齢ごとの赤字、億り人のカウント計算が誤っていたため修正
revision2
- 年齢ごとの貯金積算に対するリターン一定時の値、平均値、中央値を表示
- 年齢ごとの貯金積算の平均値未満、中央値未満となる回数を表示
revision3
- 100才で赤字となる時の50、60、70才時点の目安資産を表示
revision4
- 使用するファイルをグーグルスプレッドシートからMicrosoft Excel web版に変更
- 乱数出力を100→1000ケースに拡張
- 子どもの入力を2人→3人に拡張
- シミュレーション開始時の本人年齢以前に子どもが生まれているケースに対応(子どもの年齢を自動計算)
- 住宅ローン、その他借金の入力に対応
- 入力された収入から65才でもらえる年金を推定
- 資産ヒストグラムの0円未満、3億円以上を一括表示に変更
- 総資産の平均値、中央値、下位25%位置をグラフ表示
- 総資産、生活費に基づく生活可能年数、破綻確率をグラフ表示
- マクロ経済スライドを考慮し年金額を毎年改定
- 100才時資産の順位が連続する50ケースを任意に抽出してグラフ表示可能
- 無リスク、リスク資産の金額、リターン、リスクをそれぞれ入力することで、総資産のリターン、リスクを計算可能(相関係数は現金、全世界株30年データで算出)
- 「100才で赤字となる時の50、60、70才時点の目安資産の表示」を「50、60、70才時点の老後必要資産の目安表示」に変更
- 収入0に対するシミュレーションに対応
- 投資なしのシミュレーションを併せて表示
- 収支の表で30、40、50、60、70、80、90、100才の行を色付き表示
- 値段を1000→2000円に変更。インフレの影響はここにも来ていたのね・・・
revision5
- 投資ありの総資産推移の任意100ケースグラフの縦軸を対数に変更し、長期で不確実性が大きくなる様子を可視化
- 許容年間損失率を基にした暴落カウンターを追加(生涯暴落回数と他の世界線の暴落頻度を表示)
- 性別入力による健康寿命、平均寿命を表示
- 投資の平均リターンによる資産推移を幾何平均リターンによる資産推移に変更
- 100才までの生活費の積算値推移をグラフ表示
- 各年齢の死亡率をグラフ表示
- 値段を2000→1000円に変更。半額って冗談でしょ??
- 「画像も貼らずにスレ立てとな?」のマロの声に答えるべく、revision4版を体験版として解放!このモードは、web版エクセルを使うだけで、無料で遊べちまうんだ!
おすすめ記事
生活費の25倍の資産でリスクを考慮して取り崩しシミュレーション!オルカン割合ごとの破産確率も紹介
このシミュレーターを使って、実際に試算した実例です。
生活費の25倍の資産を取り崩す場合に、全世界株式(オルカン)の割合で破産確率がどう変わるかを見ています。
買う前に、どんな数字が出てくるのか知りたい方に。
あなたの資産は老後まで持つ?無料で遊べるライフプランシミュレーション【ドパライフ】

お金を出す前に、まず無料で試算の感覚をつかみたい方へ。
5年ずつ人生を進めて、資産が何歳まで持つかをゲーム感覚で試算できる、無料のツールです。
登録不要なので、読むより触る方が早いです。
買わずに帰る人の受け皿にもなります。
資産1,000万円から9,000万円まで|1,000万円ごとに変わった我が家のお金の考え方

試算の先にある話です。
資産が1,000万円増えるごとに、我が家のお金への考え方と生活がどう変わったかを、9,000万円までの実体験でまとめました。
家計管理、積立投資に関する相談、お問い合わせ等ありましたら、お問い合わせフォームからお願いいたします!
お問い合わせ | シデとセルリアンの節約blog (shide-ceru.com)
作者プロフィールもご覧いただくと、どんな奴が書いているか分かりますよ。
記事一覧も是非!我々夫婦の執念がこもった記事が盛りだくさんです。


コメント